Domain weltergewichtler.de kaufen?
Wir ziehen mit dem Projekt
weltergewichtler.de um.
Sind Sie am Kauf der Domain
weltergewichtler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain weltergewichtler.de kaufen?
Wie kann man die Einschaltempfindlichkeit des Monacor SAM 2 verringern?
Um die Einschaltempfindlichkeit des Monacor SAM 2 zu verringern, können Sie den Pegelregler an der Rückseite des Geräts herunterdrehen. Sie können auch einen externen Vorverstärker verwenden, um das Eingangssignal zu reduzieren. Eine weitere Möglichkeit besteht darin, den Abstand zwischen dem Mikrofon und der Schallquelle zu vergrößern, um die Lautstärke des Eingangssignals zu verringern. **
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **


Ähnliche Suchbegriffe für MONACOR-UST-40R
Top-Angebote
Produkte zum Begriff MONACOR-UST-40R:
-
Omnitronic Noh-40r DruckkammerhornDruckkammerlautsprecher, 40 W RMS, 8 Ohm 8-Ohm-Lautsprechersystem, Stabile Aluminiumausführung, Mit Montagebügel, Für den Außenbereich geeignet IP44, Lieferumfang 1 x Gerät, 1 x Bedienungsanleitung, Schutzart: IP44, Belastbarkeit: Nominal: 40W RMS, Frequenzbereich: 300 - 3000 Hz, Empfindlichkeit: 106 dB (1W/1m), Impedanz: 8 Ohm, Aufnahmesystem: Montagebügel, Anschlüsse: Anschlusskabel mit offenen Kabelenden, Farbe: Grau, Maße: Tiefe: 33 cmDurchmesser: Ø 38 cm, Gewicht: 2,05 kg85,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
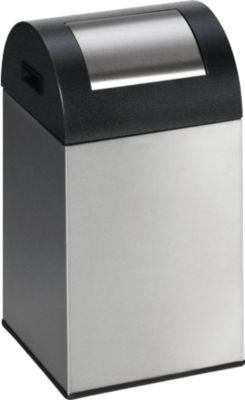
Selbstlöschende Wertstoff-Abfallsammler 40R, EdelstahlAusführung: * Selbstlöschender Wertstoff-Abfallsammler * Gefertigt aus elektrolytisch verzinktem Stahlblech oder aus matt geschliffenem Edelstahl * Verfügbar in verschiedenen Ausführungen hinsichtlich Korpusfarbe, Einwurfklappenfarbe und Fassungsvermögen * Halbrundes Kopfteil mit praktischen Griffmulden * Selbstschließende Einwurfklappe aus verzinktem und pulverbeschichtetem Stahlblech * Mit Klemmring zur Abfallsack-Befestigung * Mit bodenschonendem Kantenschutz * Optionales Zubehör: * Gestellwagen, passend für 3 Wertstoff-Abfallsammler * silber beschichtet * 4 Doppelrollen mit Feststellern * Tragkraft: max. 200 kg439,11 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter

-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
-
Was ist eine ust?
Eine USt ist die Abkürzung für Umsatzsteuer, die auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Sie ist eine indirekte Steuer, die vom Endverbraucher bezahlt wird. Die Höhe der USt variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. Unternehmen sind in der Regel verpflichtet, die USt an die Steuerbehörden abzuführen und regelmäßig Umsatzsteuervoranmeldungen einzureichen. Die USt dient dazu, Einnahmen für den Staat zu generieren und ist ein wichtiger Bestandteil des Steuersystems vieler Länder. **

Wer unterliegt der Ust?
Wer unterliegt der Umsatzsteuer (Ust.) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort der Leistungserbringung, der Art der Leistung und dem Umsatzvolumen. In der Regel sind Unternehmen und Selbstständige, die steuerpflichtige Umsätze erzielen, umsatzsteuerpflichtig. Dazu gehören auch ausländische Unternehmen, die in Deutschland steuerbare Umsätze erzielen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach Branche und Tätigkeitsfeld. Generell gilt, dass alle Leistungen, die im Inland gegen Entgelt erbracht werden, der Umsatzsteuer unterliegen, es sei denn, es handelt sich um steuerfreie Umsätze. **
Wer muss UST zahlen?
Wer muss UST zahlen? Die Umsatzsteuer (UST) wird in der Regel von Unternehmen und Selbstständigen auf ihre Umsätze erhoben. Das bedeutet, dass Unternehmer, die Waren oder Dienstleistungen verkaufen, UST an das Finanzamt abführen müssen. Privatpersonen hingegen zahlen keine UST auf ihre Einkäufe, da sie nicht zum Vorsteuerabzug berechtigt sind. Die UST ist eine indirekte Steuer, die vom Endverbraucher getragen wird, da sie in den Verkaufspreis der Produkte eingerechnet wird. Unternehmen müssen die UST regelmäßig an das Finanzamt abführen und entsprechende UST-Abrechnungen erstellen. **
Top-Angebote
Produkte zum Begriff MONACOR-UST-40R:
-
Omnitronic Noh-40r DruckkammerhornDruckkammerlautsprecher, 40 W RMS, 8 Ohm 8-Ohm-Lautsprechersystem, Stabile Aluminiumausführung, Mit Montagebügel, Für den Außenbereich geeignet IP44, Lieferumfang 1 x Gerät, 1 x Bedienungsanleitung, Schutzart: IP44, Belastbarkeit: Nominal: 40W RMS, Frequenzbereich: 300 - 3000 Hz, Empfindlichkeit: 106 dB (1W/1m), Impedanz: 8 Ohm, Aufnahmesystem: Montagebügel, Anschlüsse: Anschlusskabel mit offenen Kabelenden, Farbe: Grau, Maße: Tiefe: 33 cmDurchmesser: Ø 38 cm, Gewicht: 2,05 kg85,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man die Einschaltempfindlichkeit des Monacor SAM 2 verringern?
Um die Einschaltempfindlichkeit des Monacor SAM 2 zu verringern, können Sie den Pegelregler an der Rückseite des Geräts herunterdrehen. Sie können auch einen externen Vorverstärker verwenden, um das Eingangssignal zu reduzieren. Eine weitere Möglichkeit besteht darin, den Abstand zwischen dem Mikrofon und der Schallquelle zu vergrößern, um die Lautstärke des Eingangssignals zu verringern. **
-
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für MONACOR-UST-40R
-
Selbstlöschende Wertstoff-Abfallsammler 40R, EdelstahlAusführung: * Selbstlöschender Wertstoff-Abfallsammler * Gefertigt aus elektrolytisch verzinktem Stahlblech oder aus matt geschliffenem Edelstahl * Verfügbar in verschiedenen Ausführungen hinsichtlich Korpusfarbe, Einwurfklappenfarbe und Fassungsvermögen * Halbrundes Kopfteil mit praktischen Griffmulden * Selbstschließende Einwurfklappe aus verzinktem und pulverbeschichtetem Stahlblech * Mit Klemmring zur Abfallsack-Befestigung * Mit bodenschonendem Kantenschutz * Optionales Zubehör: * Gestellwagen, passend für 3 Wertstoff-Abfallsammler * silber beschichtet * 4 Doppelrollen mit Feststellern * Tragkraft: max. 200 kg439,11 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Strietzel, Martin: Der gesunde Athlet - Training mit dem eigenen KörpergewichtDer gesunde Athlet - Training mit dem eigenen Körpergewicht , INHALT Vorwort ........................................................... 10 Ziele und Sprachform ...................................................................................................................... 11 Haftungsausschlüsse und Zusatzinformationen ............................................. 14 Umgang mit dem Handbuch ....................................................................................................................................... 15 Fragen an deine Gesundheit ................................................................ 18 1 Gesundheit und Fitness sind Resultat, nicht Voraussetzung ........................................................... 22 1.1 Der menschliche Körper - 100 Jahre alt, vital, neugierig, diszipliniert, beschwerdefrei und leistungsfähig. Hypothese: "Wir behaupten, dass es möglich ist." ............................................................. 24 1.1.1 Das Gesundheitsmodell ........................................................... 25 1.2 Weder fit noch gesund: Trends und Entwicklungen ................................................................... 35 1.3 Was muss sich ändern? ............................................................................................................. 44 1.3.1 Der Umgang mit den eigenen Ressourcen ........................................................... 47 1.3.2 Eine Frage der Erziehung ........................................................... 54 1.3.3 Zu späte Prävention nennen wir Rehabilitation ........................................................... 63 1.3.4 Bewegungsstandard statt Standardbewegung ........................................................... 69 1.3.5 Welche Fragen müssen wir uns stellen? ...........................................................78 2 Bewegung: Ein Garant für Gesundheit und Fitness? ........................................................... 92 2.1 Bewegungskompetenz, der Maßstab für "wie gut und wie lange . . . " ............................................................. 94 2.1.1 Das Bewegungskompetenzprofil im Überblick ........................................................... 94 2.1.1.1 Die äußere Ringstruktur ........................................................... 97 2.1.1.2 Die strukturelle Matrix ........................................................... 99 2.1.1.3 Die funktionelle Matrix ........................................................... 108 2.1.1.4 Die Atmung ........................................................... 109 2.2 Der Bewegungsapparat im Fokus ........................................................ 110 2.2.1 Anatomische und biomechanische Grundlagen im Überblick ...........................................................110 2.2.1.1 Richtungen am Körper ........................................................... 112 2.2.1.2 Gelenkbewegungen und Bewegungsamplituden ........................................................... 116 2.2.2 Schützen. Korrigieren. Entwickeln. - Es liegt in deinen Händen ........................................................... 132 2.2.2.1 Trainingsparameter und Belastungsreize . . . ........................................................... 147 3 Bewegung: Ein Garant für Gesundheit und Fitness! ........................................................... 166 3.1 Der Weg zum Get Up .............................................................. 168 3.1.1 Der Get Up: Sechs essenzielle Bewegungsmuster ........................................................... 172 3.1.2 Das Bewegungsintegrationsmodell ........................................................... 176 3.1.3 Bewegungskompetenz: Ermittle deinen IST-Zustand ........................................................... 182 3.1.3.1 Testprozedere ........................................................... 184 - Testvoraussetzungen ........................................................... 184 - Testdurchführung ........................................................... 185 - Testbewertung ........................................................... 188 - Interpretation ........................................................... 189 3.1.3.2 Das Sechs-Phasen-Screening ........................................................... 192 - Testphase 1: Liegen ........................................................... 192 - Testphase 2: Halbstütz ........................................................... 204 - Testphase 3: Vollstütz ........................................................... 216 - Testphase 4: Transfer ........................................................... 230 - Testphase 5: Einbeinkniestand ........................................................... 240 - Testphase 6: Stand ........................................................... 250 3.1.4 Korrektur: Erreiche deinen SOLL-Zustand ........................................................... 262 3.1.4.1 Trainingsprozedere: Korrektur ........................................................... 265 - Sicherheitstests ........................................................... 266 - Korrekturstrategien: A-G ........................................................... 270 3.1.4.2 Trainingsprinzipien und Trainingsparameter ........................................................... 280 - Grundprinzipien zur Trainingsdurchführung ........................................................... 280 - Trainingsparameter ........................................................... 282 - Training bei Dysbalancen und Asymmetrien ........................................................... 290 - Häufig gestellte Fragen ........................................................... 294 3.1.4.3 Korrekturübungen der sechs Phasen ........................................................... 296 - Sicherheitstests ........................................................... 297 - Korrekturphase 1 ........................................................... 318 - Korrekturphase 2 ........................................................... 330 - Korrekturphase 3 ........................................................... 342 - Korrekturphase 4 ........................................................... 354 - Korrekturphase 5 ........................................................... 366 - Korrekturphase 6 ........................................................... 378 3.1.4.4 Soll-Ist-Vergleich: Nachtest ........................................................... 390 3.2 Der Get Up mit eigenem Körpergewicht ................................................................................................... 394 3.2.1 Die Anatomie des Get Ups ........................................................... 394 3.2.1.1 Trainingsprozedere und Trainingsaufbau ........................................................... 405 - Trainingsparameter ........................................................... 409 - Training bei Dysbalancen und Asymmetrien ........................................................... 410 - Häufig gestellte Fragen ........................................................... 412 3.2.1.2 Das Get-Up-Training ........................................................... 414 - Trainingsphase 1: Rückenlage zu Bruststemme ...........................................................414 - Trainingsphase 2: Halbstütz zu Vollstütz ........................................................... 418 - Trainingsphase 3: Hohe Drei-Punkt-Brücke ........................................................... 422 - Trainingsphase 4: Zwei-Punkt-Stütz zu Drei-Punkt-Stütz ...........................................................428 - Trainingsphase 5: Aktive Aufrichtung in den Einbeinkniestand ........................................................... 432 - Trainingsphase 6: Stand ........................................................... 436 3.3 Ein Leben ohne Get Up ist möglich, aber ................................................................................. 441 3.3.1 Rückblick auf die Hypothese ...........................................................442 3.3.2 Vorausschau auf Band 2 ........................................................... 445 3.3.3 Fragen an deine Gesundheit: Der Vorher-nachher-Vergleich ........................................................... 445 , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 202211, Produktform: Kartoniert, Autoren: Strietzel, Martin~Lühmann, Jörn~Güttich, Carsten, Seitenzahl/Blattzahl: 470, Abbildungen: 143 Abbildungen, 42 Tabellen, in Farbe, Keyword: bodyweight fitnessgesundheit; fitness; leistungsfähigkeit; biomechanik; bewegungsanalyse; sport; training; selbstanalyse; bewegungsmuster, Fachschema: Sport / Training~Training (körperlich), Thema: Orientieren, Warengruppe: TB/Gesundheit/Körperpflege/Allgemeines/Lexika, Fachkategorie: Fitness und Workout, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer Fachverlag und Buchhandel GmbH, Länge: 238, Breite: 168, Höhe: 32, Gewicht: 1109, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Ähnliches Produkt: 9783840376597 9783840377556 9783840376269 9783840376429 9783840378331, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 128065439,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
-
Was ist eine ust?
Eine USt ist die Abkürzung für Umsatzsteuer, die auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Sie ist eine indirekte Steuer, die vom Endverbraucher bezahlt wird. Die Höhe der USt variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. Unternehmen sind in der Regel verpflichtet, die USt an die Steuerbehörden abzuführen und regelmäßig Umsatzsteuervoranmeldungen einzureichen. Die USt dient dazu, Einnahmen für den Staat zu generieren und ist ein wichtiger Bestandteil des Steuersystems vieler Länder. **
-
Wer unterliegt der Ust?
Wer unterliegt der Umsatzsteuer (Ust.) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort der Leistungserbringung, der Art der Leistung und dem Umsatzvolumen. In der Regel sind Unternehmen und Selbstständige, die steuerpflichtige Umsätze erzielen, umsatzsteuerpflichtig. Dazu gehören auch ausländische Unternehmen, die in Deutschland steuerbare Umsätze erzielen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach Branche und Tätigkeitsfeld. Generell gilt, dass alle Leistungen, die im Inland gegen Entgelt erbracht werden, der Umsatzsteuer unterliegen, es sei denn, es handelt sich um steuerfreie Umsätze. **
-
Wer muss UST zahlen?
Wer muss UST zahlen? Die Umsatzsteuer (UST) wird in der Regel von Unternehmen und Selbstständigen auf ihre Umsätze erhoben. Das bedeutet, dass Unternehmer, die Waren oder Dienstleistungen verkaufen, UST an das Finanzamt abführen müssen. Privatpersonen hingegen zahlen keine UST auf ihre Einkäufe, da sie nicht zum Vorsteuerabzug berechtigt sind. Die UST ist eine indirekte Steuer, die vom Endverbraucher getragen wird, da sie in den Verkaufspreis der Produkte eingerechnet wird. Unternehmen müssen die UST regelmäßig an das Finanzamt abführen und entsprechende UST-Abrechnungen erstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.